Domain reparaturen24.de kaufen?
Wir ziehen mit dem Projekt
reparaturen24.de um.
Sind Sie am Kauf der Domain
reparaturen24.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain reparaturen24.de kaufen?
Ist die Unfallversicherung eine Sachversicherung?
Ist die Unfallversicherung eine Sachversicherung? Nein, die Unfallversicherung ist keine Sachversicherung, sondern eine Personenversicherung. Sie dient dazu, den Versicherten finanziell abzusichern, falls dieser durch einen Unfall gesundheitliche Schäden erleidet. Im Gegensatz dazu schützt eine Sachversicherung materielle Güter wie Gebäude, Hausrat oder Fahrzeuge vor Schäden durch bestimmte Risiken. Die Unfallversicherung deckt hauptsächlich die Folgen von Unfällen ab, unabhängig davon, ob sie zu Hause, bei der Arbeit oder in der Freizeit passieren. Sachversicherungen hingegen schützen vor Schäden an materiellen Gütern durch bestimmte Risiken wie Feuer, Diebstahl oder Naturkatastrophen. **
Was versteht man unter Sachversicherung?
Was versteht man unter Sachversicherung? Eine Sachversicherung ist eine Art von Versicherung, die den Schutz von materiellen Gütern wie Gebäuden, Inventar, Fahrzeugen oder anderen physischen Vermögenswerten bietet. Sie deckt Schäden ab, die durch verschiedene Risiken wie Feuer, Diebstahl, Naturkatastrophen oder Vandalismus verursacht werden können. Sachversicherungen können für private Haushalte, Unternehmen oder öffentliche Einrichtungen abgeschlossen werden, um finanzielle Verluste im Falle eines Schadens zu minimieren. Die Prämienhöhe und der Umfang der Deckung hängen von verschiedenen Faktoren wie dem Wert der versicherten Objekte, dem Risikoprofil und den individuellen Bedürfnissen des Versicherungsnehmers ab. **

Ähnliche Suchbegriffe für Sachversicherung
Top-Angebote
Produkte zum Begriff Sachversicherung:
-
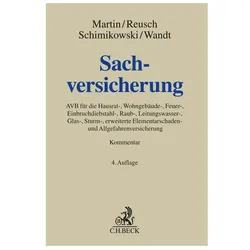
Sachversicherung, Fachbücher von Anton Martin, Ulf Hoenicke, Roland Rixecker, Peter Reusch, Manfred WandtZum Werk Die Neuauflage des zuletzt 1992 erschienenen Klassikers wird seit Langem erwartet. Auch in der 4. Auflage behandelt das Werk übergreifend die Zweige der Sachversicherung: Einbruchdiebstahl, Raub, Elementargefahren, Allrisk, Feuer, Glas, Hausrat, Wohngebäude, Leitungswasser, Sturm, Hagel, Terror. Das Werk erläutert die einzelnen Versicherungssparten nicht in Kommentarform, sondern behandelt die Probleme der einzelnen Versicherungszweige übergreifend. Dies wird insbesondere der Gestaltung der Musterversicherungsbedingungen gerecht, die in vielen Teilen gleichlautend sind. Die Erläuterungen sind spezifisch sachversicherungsrechtlich ausgerichtet und knapp sowie problemorientiert gehalten. Vorteile auf einen Blick Neuauflage des Klassikers, gesamtes Sachversicherungsrecht in einem Band, gründlich überarbeitet und neu strukturiert. Zur Neuauflage Die Neuauflage wurde komplett überarbeitet und aktualisiert. Aufbau und Inhalt sind an die heutigen Bedürfnisse angepasst worden. Der Inhalt wurde insbesondere um weitere versicherte Gefahren (Glasbruch, Elementargefahren, Industrie, Terror) erweitert. Inhalt Grundlagen und AVB, Versicherungsfall, versicherte Gefahren: Brand, Blitzschlag, Explosion, Diebstahl, Raub, Leitungswasser, Sturm, Hagel, Glasbruch, Hausrat, Wohngebäude, industrielle Sachversicherung, Elementargefahren, versichertes Interesse, Anzeigepflichten, Obliegenheiten, Gefahrerhöhung, Entschädigungshöhe, Wiederherstellung, Versicherungssumme, Unterversicherung, Selbstbehalt, Regress, internationale Programme. Zielgruppe Für Rechtsanwaltskanzleien, Versicherungs- und sonstige Wirtschaftsunternehmen, Sachverständigenbüros.189,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
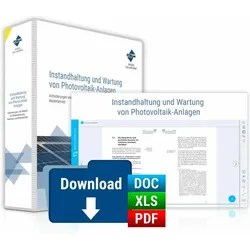
Handbuch Instandhaltung und Wartung von Photovoltaik-Anlagen, Fachbücher von Wolfgang SchröderImmer mehr Photovoltaik-Anlagen kommen in die Jahre, sodass für Fachbetriebe zunehmend Instandhaltungs- und Wartungsaufgaben anfallen, die sich durch Materialverschleiss sowie aus rechtlichen und normativen Vorgaben, Unfallverhütungsvorschriften oder Wartungsverträgen ergeben. Das Handbuch unterstützt bei der Fehlererkennung und Reparatur von PV-Anlagen sowie der einwandfreien Prüfdokumentation.164,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
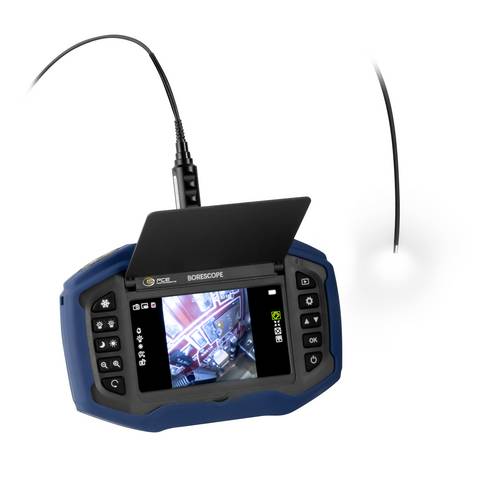
PCE Instruments Endoskopkamera PCE-VE 270HR für Wartung & Instandhaltung |Kabel 2m |KabelØ 2,8mm |0° Blickwinkel |LEDDie Endoskopkamera ermöglicht Ihnen neue, optische Einblicke in das Innenleben von Motoren und Anlagen. Die Endoskopkamera ist das ideale Werkzeug für die Wartung und Instandhaltung in Werkstätten oder Industriebetrieben. Nie war eine optische Analyse mit einer Endoskopkamera so einfach. Führen Sie das flexible Kabel durch eine Bohrung oder einen Hohlraum in die Nähe der zu begutachtenden Stelle und sehen Sie sich alles über das Display von der Endoskopkamera an. Durch die flexible Führung, das geringe Gewicht und die hervorragende Optik können Sie mit diesem Endoskopkamera Schwachstellen und Problemstellen sehr leicht und früh erkennen und somit gezielt vorbeugende Maßnahmen ergreifen, ohne zunächst aufwendige Demontagen ausführen zu müssen. Diese Endoskopkamera ist vor allem durch die Länge des flexiblen Teiles (2000 mm) und den geringen Durchmesser von 2,8 mm äußerst variabel verwendbar. LEDs an der Endoskopkamera beleuchten die Hohlräume. Die wasserfeste Linse und die Kamera können ohne Bedenken auch in Flüssigkeiten verwendet werden. Erleichtern auch Sie sich die tägliche Arbeit und nutzen Sie die Endoskopkamera bei der Wartung und Inspektion Ihrer betrieblichen Anlagen und Maschinen. Mit der Endoskopkamera können Bilder und Videos zur Dokumentation auf Speicherkarte gespeichert werden. Über die HDMI Schnittstelle kann die Endoskopkamera an eine Monitor angeschlossen werden.3154,64 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Sanierung und Insolvenz, FachbücherDas Fachbuch "Sanierung und Insolvenz" bietet eine umfassende Analyse der aktuellen wirtschaftlichen Herausforderungen, mit denen Unternehmen in Deutschland konfrontiert sind. Angesichts einer anhaltend schwachen Konjunktur, hoher Energie- und Finanzierungskosten sowie geopolitischer Unsicherheiten ist es für Unternehmensleitungen und Berater unerlässlich, effektive Strategien zur Sanierung und Restrukturierung zu entwickeln. Die Autoren beleuchten die Notwendigkeit einer frühzeitigen Krisenerkennung und die Integration neuer Instrumente wie das StaRUG in die klassischen insolvenzrechtlichen Sanierungswege. Zudem werden die Grundlagen der Rechnungslegung und Prüfung in Krisensituationen sowie wesentliche steuerliche Fragestellungen behandelt. Dieses Buch ist ein wertvolles Nachschlagewerk für alle, die sich mit der Sanierung von Unternehmen und den damit verbundenen rechtlichen und wirtschaftlichen Aspekten auseinandersetzen.112,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Ist eine Unfallversicherung eine Sachversicherung?
Eine Unfallversicherung ist eine spezielle Form der Personenversicherung, die finanzielle Leistungen im Falle eines Unfalls bietet. Im Gegensatz dazu deckt eine Sachversicherung Schäden an Sachwerten wie Gebäuden, Fahrzeugen oder Hausrat ab. Obwohl beide Arten von Versicherungen finanzielle Sicherheit bieten, unterscheiden sie sich in ihrem Leistungsumfang und den versicherten Risiken. Eine Unfallversicherung konzentriert sich ausschließlich auf Unfälle und deren Folgen für die versicherte Person, während eine Sachversicherung Sachschäden abdeckt, die durch verschiedene Ursachen entstehen können. **
-
Ist eine Gebäudeversicherung eine Sachversicherung?
Ist eine Gebäudeversicherung eine Sachversicherung? Ja, eine Gebäudeversicherung ist eine Form der Sachversicherung, die speziell darauf ausgerichtet ist, Schutz für Gebäude und deren fest eingebauten Bestandteile zu bieten. Sie deckt in der Regel Schäden ab, die durch Feuer, Sturm, Hagel, Leitungswasser oder andere versicherte Gefahren verursacht werden. Eine Gebäudeversicherung ist somit eine wichtige Absicherung für Hausbesitzer, um finanzielle Risiken im Falle von Schäden am Gebäude abzudecken. Es ist ratsam, eine Gebäudeversicherung abzuschließen, um im Ernstfall vor hohen Kosten geschützt zu sein. **
-
Was sind die wichtigsten Unterschiede zwischen einer Sachversicherung für Privatpersonen und einer Sachversicherung für Unternehmen?
Die wichtigsten Unterschiede zwischen einer Sachversicherung für Privatpersonen und einer Sachversicherung für Unternehmen liegen in den versicherten Risiken und der Höhe der Deckung. Privatpersonen versichern in der Regel ihren Hausrat, ihre persönlichen Wertgegenstände und ihre Immobilie, während Unternehmen ihre Betriebsausstattung, Warenbestände und Gebäude absichern. Zudem sind die Versicherungssummen bei Unternehmenssachversicherungen in der Regel höher, da die Risiken und potenziellen Schäden für Unternehmen oft größer sind. Darüber hinaus können Unternehmen zusätzliche Deckungen wie Betriebsunterbrechungsversicherung oder Maschinenversicherung in ihre Sachversicherung aufnehmen, um ihre spezifischen Risiken abzudecken. **
-
Was sind die wichtigsten Unterschiede zwischen einer Sachversicherung für Privatpersonen und einer Sachversicherung für Unternehmen?
Die wichtigsten Unterschiede zwischen einer Sachversicherung für Privatpersonen und einer Sachversicherung für Unternehmen liegen in der Art der versicherten Objekte. Während Privatpersonen typischerweise ihre persönlichen Besitztümer wie Wohnungen, Autos und Hausrat versichern, decken Unternehmenssachversicherungen in der Regel Geschäftsinhalte, Betriebsunterbrechungen und Haftungsrisiken ab. Zudem sind die Versicherungssummen und Deckungsumfänge bei Unternehmenssachversicherungen oft deutlich höher, um die spezifischen Risiken und Bedürfnisse von Unternehmen zu berücksichtigen. Darüber hinaus können Unternehmen auch spezielle Versicherungen wie Cyber-Versicherungen oder Maschinenversicherungen abschließen, die für Privatpersonen in der Regel nicht relevant sind. **

Was sind die wichtigsten Unterschiede zwischen einer Sachversicherung für Unternehmen und einer Sachversicherung für Privatpersonen?
Die wichtigsten Unterschiede zwischen einer Sachversicherung für Unternehmen und einer Sachversicherung für Privatpersonen liegen in der Art der versicherten Objekte. Während eine Unternehmenssachversicherung typischerweise Geschäftsgebäude, Betriebsausstattung und Waren abdeckt, konzentriert sich eine Privatpersonen-Sachversicherung in der Regel auf den Schutz von Wohngebäuden, Hausrat und persönlichen Besitztümern. Zudem sind die Versicherungssummen und Deckungsumfänge bei Unternehmenssachversicherungen oft höher, um den spezifischen Risiken und Werten von Unternehmen gerecht zu werden. Darüber hinaus können Unternehmenssachversicherungen zusätzliche Deckungen wie Betriebsunterbrechungsversicherung oder Maschinenversicherung beinhalten, **
Welche Arten von Risiken sind in einer Sachversicherung normalerweise abgedeckt und welche Art von Vermögenswerten können durch eine Sachversicherung geschützt werden?
In einer Sachversicherung sind normalerweise Risiken wie Feuer, Einbruch, Diebstahl, Vandalismus und Naturkatastrophen abgedeckt. Vermögenswerte wie Gebäude, Hausrat, Inventar, Maschinen und Fahrzeuge können durch eine Sachversicherung geschützt werden. Es ist wichtig, die genauen Bedingungen und Deckungsumfänge der jeweiligen Versicherungspolice zu prüfen. **
Top-Angebote
Produkte zum Begriff Sachversicherung:
-
Deckungsfragen in der Sachversicherung, Fachbücher von Stefan SpielmannDer Titel stellt die grundlegenden Deckungsfragen der Wohngebäude- und Hausratversicherung dar. Darüber hinaus werden die Grundlagen der Glasbruchversicherung, der Elementarschadenversicherung und der Reisegepäckversicherung erläutert. Rechtsprechung und Literatur werden zu den einzelnen Problembereichen ausgewertet, sodass in vielen Fällen eine Erstprüfung ohne Hinzuziehung weiterer Publikationen erfolgen kann. Bereits in der 3. Auflage wurden die Entscheidungen zum neuen VVG eingearbeitet - insbesondere zur Leistungskürzung im Rahmen der grob fahrlässigen Herbeiführung des Versicherungsfalls und des Obliegenheitenrechts. Das Buch wendet sich an Mitarbeiter der Sachschadenabteilungen der Versicherer und allen an dem Sachversicherungsrecht interessierten Personen und bietet eine Entscheidungshilfe für die tägliche Regulierungspraxis.34,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
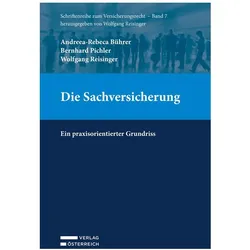
Die Sachversicherung, Fachbücher von Bernhard Pichler, Andreea-Rebeca Bührer, Wolfgang ReisingerVon Feuer bis Naturkatastrophen: praxisorientierter Überblick über das Sachversicherungsrecht. Dieses Buch gewährt einen systematischen und zugleich praxisorientierten Überblick über das Recht der Sachversicherung. Im Versicherungsvertragsgesetz sind nur vier Sparten der Sachversicherung gesetzlich geregelt: Feuer, Hagel, Tier und Transport. Die Transportversicherung war bereits Gegenstand des Bandes vier der Schriftenreihe, nun folgen die drei anderen Sparten. Ergänzt werden diese durch die gesetzlich nicht geregelten, für die Praxis aber immens wichtigen Sparten Leitungswasser, Sturm, Naturkatastrophen, Einbruch und Haushalt. Eine zusammenfassende Darstellung der Wiederherstellungsklausel und der Allgemeinen Bedingungen für die Sachversicherung rundet das Werk ab. Der Aufbau orientiert sich an der Systematik der Bedingungen und behandelt nach den allgemeinen Bestimmungen den Deckungsumfang der einzelnen Sparten. Eine ausführliche Darstellung der Judikatur erleichtert den Zugang zum Thema.66,15 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Sachversicherung, Fachbücher von Anton Martin, Ulf Hoenicke, Roland Rixecker, Peter Reusch, Manfred WandtZum Werk Die Neuauflage des zuletzt 1992 erschienenen Klassikers wird seit Langem erwartet. Auch in der 4. Auflage behandelt das Werk übergreifend die Zweige der Sachversicherung: Einbruchdiebstahl, Raub, Elementargefahren, Allrisk, Feuer, Glas, Hausrat, Wohngebäude, Leitungswasser, Sturm, Hagel, Terror. Das Werk erläutert die einzelnen Versicherungssparten nicht in Kommentarform, sondern behandelt die Probleme der einzelnen Versicherungszweige übergreifend. Dies wird insbesondere der Gestaltung der Musterversicherungsbedingungen gerecht, die in vielen Teilen gleichlautend sind. Die Erläuterungen sind spezifisch sachversicherungsrechtlich ausgerichtet und knapp sowie problemorientiert gehalten. Vorteile auf einen Blick Neuauflage des Klassikers, gesamtes Sachversicherungsrecht in einem Band, gründlich überarbeitet und neu strukturiert. Zur Neuauflage Die Neuauflage wurde komplett überarbeitet und aktualisiert. Aufbau und Inhalt sind an die heutigen Bedürfnisse angepasst worden. Der Inhalt wurde insbesondere um weitere versicherte Gefahren (Glasbruch, Elementargefahren, Industrie, Terror) erweitert. Inhalt Grundlagen und AVB, Versicherungsfall, versicherte Gefahren: Brand, Blitzschlag, Explosion, Diebstahl, Raub, Leitungswasser, Sturm, Hagel, Glasbruch, Hausrat, Wohngebäude, industrielle Sachversicherung, Elementargefahren, versichertes Interesse, Anzeigepflichten, Obliegenheiten, Gefahrerhöhung, Entschädigungshöhe, Wiederherstellung, Versicherungssumme, Unterversicherung, Selbstbehalt, Regress, internationale Programme. Zielgruppe Für Rechtsanwaltskanzleien, Versicherungs- und sonstige Wirtschaftsunternehmen, Sachverständigenbüros.189,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Handbuch Instandhaltung und Wartung von Photovoltaik-Anlagen, Fachbücher von Wolfgang SchröderImmer mehr Photovoltaik-Anlagen kommen in die Jahre, sodass für Fachbetriebe zunehmend Instandhaltungs- und Wartungsaufgaben anfallen, die sich durch Materialverschleiss sowie aus rechtlichen und normativen Vorgaben, Unfallverhütungsvorschriften oder Wartungsverträgen ergeben. Das Handbuch unterstützt bei der Fehlererkennung und Reparatur von PV-Anlagen sowie der einwandfreien Prüfdokumentation.164,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Ist die Unfallversicherung eine Sachversicherung?
Ist die Unfallversicherung eine Sachversicherung? Nein, die Unfallversicherung ist keine Sachversicherung, sondern eine Personenversicherung. Sie dient dazu, den Versicherten finanziell abzusichern, falls dieser durch einen Unfall gesundheitliche Schäden erleidet. Im Gegensatz dazu schützt eine Sachversicherung materielle Güter wie Gebäude, Hausrat oder Fahrzeuge vor Schäden durch bestimmte Risiken. Die Unfallversicherung deckt hauptsächlich die Folgen von Unfällen ab, unabhängig davon, ob sie zu Hause, bei der Arbeit oder in der Freizeit passieren. Sachversicherungen hingegen schützen vor Schäden an materiellen Gütern durch bestimmte Risiken wie Feuer, Diebstahl oder Naturkatastrophen. **
-
Was versteht man unter Sachversicherung?
Was versteht man unter Sachversicherung? Eine Sachversicherung ist eine Art von Versicherung, die den Schutz von materiellen Gütern wie Gebäuden, Inventar, Fahrzeugen oder anderen physischen Vermögenswerten bietet. Sie deckt Schäden ab, die durch verschiedene Risiken wie Feuer, Diebstahl, Naturkatastrophen oder Vandalismus verursacht werden können. Sachversicherungen können für private Haushalte, Unternehmen oder öffentliche Einrichtungen abgeschlossen werden, um finanzielle Verluste im Falle eines Schadens zu minimieren. Die Prämienhöhe und der Umfang der Deckung hängen von verschiedenen Faktoren wie dem Wert der versicherten Objekte, dem Risikoprofil und den individuellen Bedürfnissen des Versicherungsnehmers ab. **
-
Ist eine Unfallversicherung eine Sachversicherung?
Eine Unfallversicherung ist eine spezielle Form der Personenversicherung, die finanzielle Leistungen im Falle eines Unfalls bietet. Im Gegensatz dazu deckt eine Sachversicherung Schäden an Sachwerten wie Gebäuden, Fahrzeugen oder Hausrat ab. Obwohl beide Arten von Versicherungen finanzielle Sicherheit bieten, unterscheiden sie sich in ihrem Leistungsumfang und den versicherten Risiken. Eine Unfallversicherung konzentriert sich ausschließlich auf Unfälle und deren Folgen für die versicherte Person, während eine Sachversicherung Sachschäden abdeckt, die durch verschiedene Ursachen entstehen können. **
-
Ist eine Gebäudeversicherung eine Sachversicherung?
Ist eine Gebäudeversicherung eine Sachversicherung? Ja, eine Gebäudeversicherung ist eine Form der Sachversicherung, die speziell darauf ausgerichtet ist, Schutz für Gebäude und deren fest eingebauten Bestandteile zu bieten. Sie deckt in der Regel Schäden ab, die durch Feuer, Sturm, Hagel, Leitungswasser oder andere versicherte Gefahren verursacht werden. Eine Gebäudeversicherung ist somit eine wichtige Absicherung für Hausbesitzer, um finanzielle Risiken im Falle von Schäden am Gebäude abzudecken. Es ist ratsam, eine Gebäudeversicherung abzuschließen, um im Ernstfall vor hohen Kosten geschützt zu sein. **
Ähnliche Suchbegriffe für Sachversicherung
-
PCE Instruments Endoskopkamera PCE-VE 270HR für Wartung & Instandhaltung |Kabel 2m |KabelØ 2,8mm |0° Blickwinkel |LEDDie Endoskopkamera ermöglicht Ihnen neue, optische Einblicke in das Innenleben von Motoren und Anlagen. Die Endoskopkamera ist das ideale Werkzeug für die Wartung und Instandhaltung in Werkstätten oder Industriebetrieben. Nie war eine optische Analyse mit einer Endoskopkamera so einfach. Führen Sie das flexible Kabel durch eine Bohrung oder einen Hohlraum in die Nähe der zu begutachtenden Stelle und sehen Sie sich alles über das Display von der Endoskopkamera an. Durch die flexible Führung, das geringe Gewicht und die hervorragende Optik können Sie mit diesem Endoskopkamera Schwachstellen und Problemstellen sehr leicht und früh erkennen und somit gezielt vorbeugende Maßnahmen ergreifen, ohne zunächst aufwendige Demontagen ausführen zu müssen. Diese Endoskopkamera ist vor allem durch die Länge des flexiblen Teiles (2000 mm) und den geringen Durchmesser von 2,8 mm äußerst variabel verwendbar. LEDs an der Endoskopkamera beleuchten die Hohlräume. Die wasserfeste Linse und die Kamera können ohne Bedenken auch in Flüssigkeiten verwendet werden. Erleichtern auch Sie sich die tägliche Arbeit und nutzen Sie die Endoskopkamera bei der Wartung und Inspektion Ihrer betrieblichen Anlagen und Maschinen. Mit der Endoskopkamera können Bilder und Videos zur Dokumentation auf Speicherkarte gespeichert werden. Über die HDMI Schnittstelle kann die Endoskopkamera an eine Monitor angeschlossen werden.3154,64 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Sanierung und Insolvenz, FachbücherDas Fachbuch "Sanierung und Insolvenz" bietet eine umfassende Analyse der aktuellen wirtschaftlichen Herausforderungen, mit denen Unternehmen in Deutschland konfrontiert sind. Angesichts einer anhaltend schwachen Konjunktur, hoher Energie- und Finanzierungskosten sowie geopolitischer Unsicherheiten ist es für Unternehmensleitungen und Berater unerlässlich, effektive Strategien zur Sanierung und Restrukturierung zu entwickeln. Die Autoren beleuchten die Notwendigkeit einer frühzeitigen Krisenerkennung und die Integration neuer Instrumente wie das StaRUG in die klassischen insolvenzrechtlichen Sanierungswege. Zudem werden die Grundlagen der Rechnungslegung und Prüfung in Krisensituationen sowie wesentliche steuerliche Fragestellungen behandelt. Dieses Buch ist ein wertvolles Nachschlagewerk für alle, die sich mit der Sanierung von Unternehmen und den damit verbundenen rechtlichen und wirtschaftlichen Aspekten auseinandersetzen.112,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Passivhaus-Bauteilkatalog Sanierung, Fachbücher von BirkhäuserEine ökologische Sanierung nach Passivhaus-Standard benötigt Know-how und Erfahrung. Das Buch ist deshalb als Planungswerkzeug konzipiert, das bestehende Lösungen systematisch aufarbeitet: Bauphysikalische, konstruktive und ökologische Fallbeispiele wurden nach der erfolgreichen Darstellungsweise des IBO Passivhaus Bauteilkatalogs einheitlich mit Regelquerschnitten und Anschlussdetails in vierfarbigen massstäblichen Zeichnungen und zahlreichen Tabellen aufbereitet. Sie sind nach Bauaufgaben und -epochen geordnet und können leicht für die Entwicklung eigener Lösungen genutzt werden. Das Buch ist die ideale Ergänzung zum Passivhaus Bauteilkatalog: unverzichtbar für Planer und Bauherrn, die Immobilien nachhaltig sanieren wollen.79,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Eigenmächtige Sanierung, Fachbücher von Florian WeustenfeldZum Werk Sanierung gegen den Willen der Eigentümer? Seit 2021 sieht das deutsche Sanierungsrecht für drohend zahlungsunfähige Gesellschaften neben dem Insolvenzverfahren auch ein vorinsolvenzliches Restrukturierungsverfahren vor. Beide Verfahren sind in diesem Krisenstadium gesetzeskonzeptionell freiwillig. Eine Sanierung geht für die Anteilseigner aber regelmässig mit tiefen Einschnitten in ihre Rechtsstellung einher. Das setzt Anreize zur Sanierungsverschleppung zulasten der Gläubiger. In diesem Spannungsfeld widmet sich der Autor der ungeklärten Frage, ob und inwieweit den Anteilseignern bei der Verfahrensinitiierung durch den Geschäftsleiter Mitsprache zukommt. Im Zentrum der Untersuchung steht insbesondere die Begrenzung einer sanierungsschädlichen Einflussnahme der Gesellschafter. Der Autor zeigt, dass es des verbreitet propagierten Umschwungs der Geschäftsleitertreuepflicht vom Unternehmensinteresse zu den Gläubigerinteressen nicht bedarf. Er rekurriert zur Rechtfertigung der eigenmächtigen Sanierung durch den Geschäftsleiter auf die dogmatisch gefestigte Sanierungspflicht und entwickelt so ein austariertes System, das Mitsprache der Gesellschaftseigentümer gewährleistet, ohne eine gläubigergefährdende Obstruktion zu legitimieren. Die Arbeit wurde 2024 mit dem Fakultätspreis ausgezeichnet. Zielgruppe: Für Rechtswissenschaftler und Rechtswissenschaftlerinnen sowie Praktiker und Praktikerinnen im Insolvenz- und Restrukturierungsrecht.89,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was sind die wichtigsten Unterschiede zwischen einer Sachversicherung für Privatpersonen und einer Sachversicherung für Unternehmen?
Die wichtigsten Unterschiede zwischen einer Sachversicherung für Privatpersonen und einer Sachversicherung für Unternehmen liegen in den versicherten Risiken und der Höhe der Deckung. Privatpersonen versichern in der Regel ihren Hausrat, ihre persönlichen Wertgegenstände und ihre Immobilie, während Unternehmen ihre Betriebsausstattung, Warenbestände und Gebäude absichern. Zudem sind die Versicherungssummen bei Unternehmenssachversicherungen in der Regel höher, da die Risiken und potenziellen Schäden für Unternehmen oft größer sind. Darüber hinaus können Unternehmen zusätzliche Deckungen wie Betriebsunterbrechungsversicherung oder Maschinenversicherung in ihre Sachversicherung aufnehmen, um ihre spezifischen Risiken abzudecken. **
-
Was sind die wichtigsten Unterschiede zwischen einer Sachversicherung für Privatpersonen und einer Sachversicherung für Unternehmen?
Die wichtigsten Unterschiede zwischen einer Sachversicherung für Privatpersonen und einer Sachversicherung für Unternehmen liegen in der Art der versicherten Objekte. Während Privatpersonen typischerweise ihre persönlichen Besitztümer wie Wohnungen, Autos und Hausrat versichern, decken Unternehmenssachversicherungen in der Regel Geschäftsinhalte, Betriebsunterbrechungen und Haftungsrisiken ab. Zudem sind die Versicherungssummen und Deckungsumfänge bei Unternehmenssachversicherungen oft deutlich höher, um die spezifischen Risiken und Bedürfnisse von Unternehmen zu berücksichtigen. Darüber hinaus können Unternehmen auch spezielle Versicherungen wie Cyber-Versicherungen oder Maschinenversicherungen abschließen, die für Privatpersonen in der Regel nicht relevant sind. **
-
Was sind die wichtigsten Unterschiede zwischen einer Sachversicherung für Unternehmen und einer Sachversicherung für Privatpersonen?
Die wichtigsten Unterschiede zwischen einer Sachversicherung für Unternehmen und einer Sachversicherung für Privatpersonen liegen in der Art der versicherten Objekte. Während eine Unternehmenssachversicherung typischerweise Geschäftsgebäude, Betriebsausstattung und Waren abdeckt, konzentriert sich eine Privatpersonen-Sachversicherung in der Regel auf den Schutz von Wohngebäuden, Hausrat und persönlichen Besitztümern. Zudem sind die Versicherungssummen und Deckungsumfänge bei Unternehmenssachversicherungen oft höher, um den spezifischen Risiken und Werten von Unternehmen gerecht zu werden. Darüber hinaus können Unternehmenssachversicherungen zusätzliche Deckungen wie Betriebsunterbrechungsversicherung oder Maschinenversicherung beinhalten, **
-
Welche Arten von Risiken sind in einer Sachversicherung normalerweise abgedeckt und welche Art von Vermögenswerten können durch eine Sachversicherung geschützt werden?
In einer Sachversicherung sind normalerweise Risiken wie Feuer, Einbruch, Diebstahl, Vandalismus und Naturkatastrophen abgedeckt. Vermögenswerte wie Gebäude, Hausrat, Inventar, Maschinen und Fahrzeuge können durch eine Sachversicherung geschützt werden. Es ist wichtig, die genauen Bedingungen und Deckungsumfänge der jeweiligen Versicherungspolice zu prüfen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.