Domain reparaturen24.de kaufen?
Wir ziehen mit dem Projekt
reparaturen24.de um.
Sind Sie am Kauf der Domain
reparaturen24.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain reparaturen24.de kaufen?
Wann 13b UStG?
Die Frage "Wann 13b UStG?" bezieht sich auf die Anwendung des § 13b des Umsatzsteuergesetzes (UStG) in Deutschland. Diese Regelung betrifft die Umkehr der Steuerschuldnerschaft bei bestimmten Bauleistungen, um die Umsatzsteuerhinterziehung in der Baubranche zu bekämpfen. Gemäß § 13b UStG wird die Umsatzsteuerschuld bei Bauleistungen auf den Leistungsempfänger verlagert, wenn dieser ein Unternehmer ist. Dies bedeutet, dass der Leistungsempfänger die Umsatzsteuer direkt an das Finanzamt abführen muss, anstatt dass der leistende Unternehmer dies tut. Die Anwendung des § 13b UStG ist unter anderem bei Bauleistungen wie der Erstellung, Instandsetzung, Instandhaltung, Änderung oder Beseitigung von Bauwerken relevant. Es gibt jedoch auch Ausnahmen und Besonderheiten, die bei der Anwendung dieser Regelung berücksichtigt werden müssen. In der Praxis ist es wichtig, die Voraussetzungen und Folgen des § 13b UStG genau zu kennen, um mögliche Steuerfallen zu vermeiden. Es empfiehlt sich **
Ist und Sollversteuerung UStG?
Ist und Sollversteuerung sind zwei unterschiedliche Besteuerungsmethoden gemäß dem Umsatzsteuergesetz (UStG) in Deutschland. Bei der Istversteuerung wird die Umsatzsteuer erst fällig, wenn die Rechnung bezahlt wurde, während bei der Sollversteuerung die Umsatzsteuer bereits mit Ausstellung der Rechnung an das Finanzamt abgeführt werden muss. Die Wahl zwischen Ist- und Sollversteuerung hängt von der Höhe des Umsatzes und der Art des Unternehmens ab. Kleinunternehmer können in der Regel die Istversteuerung nutzen, während größere Unternehmen oft zur Sollversteuerung verpflichtet sind. Die Sollversteuerung bietet den Vorteil, dass die Umsatzsteuer bereits bei Rechnungsstellung eingenommen wird und somit eine bessere Liquiditätsplanung ermöglicht. Bei der Istversteuerung hingegen kann es zu Zahlungsverzögerungen kommen, da die Umsatzsteuer erst bei Zahlung des Kunden fällig wird. Es ist wichtig, die jeweiligen Voraussetzungen und Auswirkungen der Ist- und Sollversteuerung zu prüfen, um die für das Unternehmen günstigste Besteuerungsm **
Ähnliche Suchbegriffe für UStG
Top-Angebote
Produkte zum Begriff UStG:
-
Handbuch Energetische SanierungHandbuch Energetische Sanierung , Maßnahmen - Kosten - Förderung | Mit Bafa- und KfW-Förderungen , Lüfterkupplungen > Motorkühlung , Erscheinungsjahr: 20230922, Produktform: Leinen, Autoren: Hüttmann, Matthias~Kasper, Bernd Rainer~Weyres-Borchert, Bernhard, Redaktion: Stiftung Warentest, Seitenzahl/Blattzahl: 320, Abbildungen: mit farbige Abbildungen, Keyword: altbau; austausch; bafa förderung; dachdämmung; dämmung; eigenheim; fassadendämmung; gebäudesanierung; handbuch; heizungstausch; immobilienbuch; kfw förderung; kosten sparen; modernisierung; nachhaltigkeit; renovierung; sachbücher; wärmedämmung; zuschuss, Fachschema: Nachhaltigkeit~Sustainable Development~Energie (physikalisch) / Erneuerbare Energie~Energiewirtschaft / Erneuerbare Energie~Erneuerbare Energie~Regenerative Energie~Eigentum / Wohneigentum~Wohneigentum~Renovierung, Thema: Optimieren, Warengruppe: HC/Heimwerken/Do it yourself, Fachkategorie: Haus: Wartung und Instandhaltung, Thema: Orientieren, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Stiftung Warentest, Verlag: Stiftung Warentest, Verlag: Stiftung Warentest, Länge: 258, Breite: 203, Höhe: 25, Gewicht: 902, Produktform: Gebunden, Genre: Sachbuch/Ratgeber, Genre: Sachbuch/Ratgeber, eBook EAN: 9783747105016 9783747105023, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Kennzeichnung von Titeln mit einer Relevanz > 30, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0090, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 268506839,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Sanierung und Insolvenz 2022Sanierung und Insolvenz 2022 , Der Band Sanierung und Insolvenz der WPH Edition fasst die Beratung und Betreuung von in Schieflage geratenen Unternehmen zusammen. Wirtschaftsprüfer agieren traditionell auch in der Sanierungs- und Insolvenzbegleitung. Insoweit werden naturgemäß die Grundlagen der Rechnungslegung und Prüfung in der Krise und der Insolvenz umfassend dargestellt. Auch alle wesentlichen steuerlichen Fragen innerhalb und außerhalb der Regelinsolvenz werden intensiv erläutert. Durch die Corona-Pandemie hat das Thema massiv an Bedeutung gewonnen: Die wirtschaftlichen Folgen werden noch jahrelang zu spüren sein und viele Unternehmen müssen umfangreiche Sanierungsmaßnahmen ergreifen. Dabei ist es hilfreich, dass mit dem Gesetz zur Fortentwicklung des Sanierungs- und Insolvenzrechts (SanInsFoG) neue Instrumente (insb. der Stabilisierungs- und Restrukturierungsrahmen) geschaffen wurden und damit die Sanierungsinfrastruktur in Deutschland ausgebaut wurde. Auf die Chancen und Risiken der Neuerungen gehen die Autoren intensiv ein. Unternehmer sowie Spezialisten in Unternehmen und Banken erhalten einen Überblick über ihre Pflichten in der Krise und die Konsequenzen aus möglichen Verletzungen dieser Verpflichtungen. Die Themen im Überblick: - Ursache, Risiken und Handlungsmöglichkeiten für Unternehmen in der Krise - Erstellung von Sanierungskonzepten nach IDW S 6 - Zahlungsunfähigkeit, Überschuldung, drohende Zahlungsunfähigkeit - Ablauf eines Regelinsolvenzverfahrens inklusive der Rolle der Verfahrensbeteiligten - Insolvenzplanverfahren, Eigenverwaltung, Schutzschirmverfahren - Stabilisierungs- und Restrukturierungsrahmen - Besonderheiten bei der Insolvenz von GmbH & Co.KG. - Steuern innerhalb und außerhalb der Regelinsolvenz Ausführlich werden die Fragen erörtert, vor denen Unternehmen in der Insolvenz stehen: Wie wird die Zahlungsunfähigkeit ermittelt, wie wird ein Überschuldungsstatut erstellt, wann droht Zahlungsunfähigkeit, wie läuft ein Regelinsolvenzverfahren ab, wer ist an diesem Verfahren beteiligt oder wann werden besondere Insolvenzverfahren, wie Eigenverwaltung oder Schutzschirmverfahren, in Anspruch zu nehmen sein. Für die Qualität der praxisorientierten Inhalte stehen Autoren aus dem Berufsstand, die sich durch langjährige Erfahrung in der Sanierungs- und Insolvenzbegleitung auszeichnen. Der Band Sanierung und Insolvenz ist Teil der WPH Edition. Diese setzt sich aus einem Hauptband und 7 speziellen Themenbänden zusammen. Jeder Band ist ein in sich abgeschlossenes Werk. Die WPH Edition richtet sich an Prüfer, Berater und Spezialisten in Unternehmen. , Bremsbeläge > Bremsen & Bremsenteile , Auflage: 2., aktualisierte Auflage 2022, Erscheinungsjahr: 202204, Produktform: Leinen, Titel der Reihe: IDW WPH Edition##, Redaktion: Institut der Wirtschaftsprüfer, Auflage: 22002, Auflage/Ausgabe: 2., aktualisierte Auflage 2022, Seitenzahl/Blattzahl: 621, Keyword: IDW S 6; onzept; SanInsFoG; aßnahmen; WPH Edition; Sanierung; Zahlungsunfähigkeit; S 6, Fachschema: Betriebswirtschaft - Betriebswirtschaftslehre~Gesellschaftsrecht~Handelsrecht~Insolvenz - Insolvenzrecht~International (Recht)~Internationales Recht~Business / Management~Management~Öffentliche Hand~Öffentliche Verwaltung~Verwaltung / Öffentliche Verwaltung~Rechnungslegung~Sanierung (wirtschaftlich)~Wirtschaftsprüfung - Wirtschaftsprüfer~Wirtschaftsgesetz~Wirtschaftsrecht~Unternehmensberatung - Unternehmensberater, Fachkategorie: Buchführung, Rechnungswesen, Controlling~Finanzberichterstattung, Rechnungslegung, externes Rechnungswesen~Unternehmensberatung und Subventionen~Betriebswirtschaftslehre, allgemein, Region: Deutschland, Warengruppe: HC/Betriebswirtschaft, Fachkategorie: Insolvenzrecht: außergerichtliche Verfahren, Thema: Verstehen, Text Sprache: ger, Seitenanzahl: IX, Seitenanzahl: 621, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Idw-Verlag GmbH, Verlag: Idw-Verlag GmbH, Verlag: IDW Verlag GmbH, Länge: 223, Breite: 156, Höhe: 31, Gewicht: 744, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger EAN: 9783802120695, Zusatzprodukt EAN: 9783802125645, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0020, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,99,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Aquagart 50m x 1m Abdeckvlies selbstklebend 140 g/m2 Selbsthaftendes Malervlies und Treppenvlies als Bodenschutz für Renovierung, Tapezieren, SanierungAQUAGART selbstklebendes Abdeckvlies 140 g/m2 – 1 × 25 m Saugfähiges Malervlies und Treppenvlies aus 100 % Polyester mit selbstklebender, wasserundurchlässiger LDPE-Folie – 25 m2 Abdeckfläche für Renovierungen, Malerarbeiten,91,80 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Aquagart 125m x 1m Abdeckvlies selbstklebend 140 g/m2 Selbsthaftendes Malervlies und Treppenvlies als Bodenschutz für Renovierung, Tapezieren, SanierungAQUAGART selbstklebendes Abdeckvlies 140 g/m2 – 1 × 25 m Saugfähiges Malervlies und Treppenvlies aus 100 % Polyester mit selbstklebender, wasserundurchlässiger LDPE-Folie – 25 m2 Abdeckfläche für Renovierungen, Malerarbeiten,214,00 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter

-
Wann gilt 13b UStG?
Die Regelung des § 13b UStG tritt in Kraft, wenn ein ausländischer Unternehmer in Deutschland steuerpflichtige Umsätze erbringt. In diesem Fall muss der Leistungsempfänger die Umsatzsteuer auf die erhaltene Leistung selbst abführen, anstatt dass der ausländische Unternehmer dies tut. Dies dient dazu, sicherzustellen, dass die Umsatzsteuer auch tatsächlich in Deutschland gezahlt wird. Die Regelung gilt insbesondere für Bauleistungen, aber auch für andere Dienstleistungen, die in Deutschland erbracht werden. Es ist wichtig, die Vorschriften des § 13b UStG genau zu beachten, um mögliche Steuerrisiken zu vermeiden. **
-
Welche Leistungen sind 13b UStG?
Die Leistungen gemäß § 13b UStG beziehen sich auf die sogenannten "Baugewerbeleistungen". Dabei handelt es sich um bestimmte Bauleistungen, die von Unternehmern erbracht werden, die im Inland oder im Ausland ansässig sind. Diese Leistungen unterliegen der sogenannten reverse-charge Regelung, bei der der Leistungsempfänger die Umsatzsteuer schuldet. Zu den Leistungen, die unter § 13b UStG fallen, gehören unter anderem Bauleistungen, die im Zusammenhang mit einem Grundstück stehen, wie zum Beispiel Bau, Instandhaltung, Instandsetzung, Änderung oder Beseitigung von Bauwerken. Es ist wichtig, die genauen Bestimmungen des § 13b UStG zu beachten, um sicherzustellen, dass die Umsatzsteuer korrekt abgeführt wird. **
-
Wann ist man Unternehmer UStG?
Wann ist man Unternehmer UStG? Gemäß dem Umsatzsteuergesetz (UStG) gilt man als Unternehmer, wenn man eine gewerbliche oder selbstständige Tätigkeit ausübt, die auf Dauer angelegt ist und Einnahmen erzielt. Dabei spielt es keine Rolle, ob die Tätigkeit hauptberuflich oder nebenberuflich ausgeübt wird. Zudem muss man als Unternehmer UStG die Umsatzsteuer auf seine erbrachten Leistungen ausweisen und an das Finanzamt abführen. Es ist wichtig, sich über die steuerlichen Pflichten und Regelungen für Unternehmer im UStG zu informieren, um rechtliche Konsequenzen zu vermeiden. **
-
Wann Rechnung nach 13b UStG?
Die Regelung nach § 13b UStG betrifft die sogenannte Reverse-Charge-Verfahren, bei dem der Leistungsempfänger die Umsatzsteuer schuldet. Diese Regelung kommt zum Beispiel bei Bauleistungen, Metalllieferungen oder Telekommunikationsdienstleistungen zur Anwendung. Die Rechnung nach § 13b UStG muss vom Leistungsempfänger ausgestellt werden, da er die Umsatzsteuer schuldet. Es ist wichtig, dass die Rechnung alle erforderlichen Angaben gemäß § 14 UStG enthält, um den Vorsteuerabzug geltend machen zu können. Die Rechnung sollte zeitnah nach Erhalt der Leistung ausgestellt werden, um mögliche Verzögerungen bei der Vorsteuererstattung zu vermeiden. Es ist ratsam, sich bei Fragen zur Rechnungsstellung nach § 13b UStG an einen Steuerberater oder Fachexperten zu wenden. **
Wann wird 13b UStG angewendet?
Der § 13b UStG wird angewendet, wenn es um die umsatzsteuerliche Behandlung von bestimmten Leistungen im Zusammenhang mit dem Bau von Immobilien geht. Konkret betrifft dies Bauleistungen, die an ein Unternehmen erbracht werden, das selbst Bauleistungen erbringt. In solchen Fällen muss der Leistungsempfänger die Umsatzsteuer auf die erhaltenen Bauleistungen selbst berechnen und abführen. Diese Regelung dient dazu, Steuerhinterziehung und -umgehung im Baugewerbe zu bekämpfen. Unternehmen müssen daher bei der Beauftragung von Bauleistungen prüfen, ob der § 13b UStG anwendbar ist. **
Was bedeutet der 13b UStG?
Der § 13b UStG bezieht sich auf die sogenannte "Reverse-Charge-Regelung" in Deutschland. Diese Regelung besagt, dass bei bestimmten Dienstleistungen, die von einem ausländischen Unternehmen an ein inländisches Unternehmen erbracht werden, die Umsatzsteuerschuld auf das inländische Unternehmen übergeht. Das bedeutet, dass das inländische Unternehmen die Umsatzsteuer selbst berechnen und abführen muss, anstatt dass das ausländische Unternehmen dies tut. Diese Regelung soll Steuerhinterziehung und -umgehung verhindern. Unternehmen müssen daher bei grenzüberschreitenden Dienstleistungen genau prüfen, ob die Reverse-Charge-Regelung anwendbar ist. **
Top-Angebote
Produkte zum Begriff UStG:
-
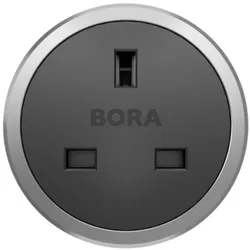
BORA Steckdose USTG (Typ G)Bora Steckdose USTG Typ G Produktinformationen Anschlussmöglichkeit für elektrische Küchenkleingeräte Geeignet für UK, AE, SG Zwischenring im Lieferumfang 2 m Anschlusskabel integriert Einheitlicher Blendenbohrdurchmesser Lieferumfang Steckdose USTG Anschlusskabel mit länderspezifischem Stecker 2 m Produkt- und Planungshinweise Für den praktischen Anschluss von strombetriebenen Haushaltsgeräten Ausschließlich für den Möbeleinbau in Küchenschränke mit Frontstärke von 10 mm bis 30 mm Technische Daten Anschlussspannung 220 - 240 V Nennstrom maximal 13 A (Typ G) Abmessungen Ø 76 x 60,5 mm Abmessungen (BxTxH) Blende Ø 62,5 x 4,5 mm WEEE-Nr. 29933567 Hinweiß: Typ G: Für die Länder Großbritannien, Arabische Emirate, Singapur77,49 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
Aquagart 25m x 1m Abdeckvlies selbstklebend 140 g/m2 Selbsthaftendes Malervlies und Treppenvlies als Bodenschutz für Renovierung, Tapezieren, SanierungAQUAGART selbstklebendes Abdeckvlies 140 g/m2 – 1 × 25 m Saugfähiges Malervlies und Treppenvlies aus 100 % Polyester mit selbstklebender, wasserundurchlässiger LDPE-Folie – 25 m2 Abdeckfläche für Renovierungen, Malerarbeiten,45,90 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Handbuch Energetische SanierungHandbuch Energetische Sanierung , Maßnahmen - Kosten - Förderung | Mit Bafa- und KfW-Förderungen , Lüfterkupplungen > Motorkühlung , Erscheinungsjahr: 20230922, Produktform: Leinen, Autoren: Hüttmann, Matthias~Kasper, Bernd Rainer~Weyres-Borchert, Bernhard, Redaktion: Stiftung Warentest, Seitenzahl/Blattzahl: 320, Abbildungen: mit farbige Abbildungen, Keyword: altbau; austausch; bafa förderung; dachdämmung; dämmung; eigenheim; fassadendämmung; gebäudesanierung; handbuch; heizungstausch; immobilienbuch; kfw förderung; kosten sparen; modernisierung; nachhaltigkeit; renovierung; sachbücher; wärmedämmung; zuschuss, Fachschema: Nachhaltigkeit~Sustainable Development~Energie (physikalisch) / Erneuerbare Energie~Energiewirtschaft / Erneuerbare Energie~Erneuerbare Energie~Regenerative Energie~Eigentum / Wohneigentum~Wohneigentum~Renovierung, Thema: Optimieren, Warengruppe: HC/Heimwerken/Do it yourself, Fachkategorie: Haus: Wartung und Instandhaltung, Thema: Orientieren, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Stiftung Warentest, Verlag: Stiftung Warentest, Verlag: Stiftung Warentest, Länge: 258, Breite: 203, Höhe: 25, Gewicht: 902, Produktform: Gebunden, Genre: Sachbuch/Ratgeber, Genre: Sachbuch/Ratgeber, eBook EAN: 9783747105016 9783747105023, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Kennzeichnung von Titeln mit einer Relevanz > 30, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0090, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 268506839,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Sanierung und Insolvenz 2022Sanierung und Insolvenz 2022 , Der Band Sanierung und Insolvenz der WPH Edition fasst die Beratung und Betreuung von in Schieflage geratenen Unternehmen zusammen. Wirtschaftsprüfer agieren traditionell auch in der Sanierungs- und Insolvenzbegleitung. Insoweit werden naturgemäß die Grundlagen der Rechnungslegung und Prüfung in der Krise und der Insolvenz umfassend dargestellt. Auch alle wesentlichen steuerlichen Fragen innerhalb und außerhalb der Regelinsolvenz werden intensiv erläutert. Durch die Corona-Pandemie hat das Thema massiv an Bedeutung gewonnen: Die wirtschaftlichen Folgen werden noch jahrelang zu spüren sein und viele Unternehmen müssen umfangreiche Sanierungsmaßnahmen ergreifen. Dabei ist es hilfreich, dass mit dem Gesetz zur Fortentwicklung des Sanierungs- und Insolvenzrechts (SanInsFoG) neue Instrumente (insb. der Stabilisierungs- und Restrukturierungsrahmen) geschaffen wurden und damit die Sanierungsinfrastruktur in Deutschland ausgebaut wurde. Auf die Chancen und Risiken der Neuerungen gehen die Autoren intensiv ein. Unternehmer sowie Spezialisten in Unternehmen und Banken erhalten einen Überblick über ihre Pflichten in der Krise und die Konsequenzen aus möglichen Verletzungen dieser Verpflichtungen. Die Themen im Überblick: - Ursache, Risiken und Handlungsmöglichkeiten für Unternehmen in der Krise - Erstellung von Sanierungskonzepten nach IDW S 6 - Zahlungsunfähigkeit, Überschuldung, drohende Zahlungsunfähigkeit - Ablauf eines Regelinsolvenzverfahrens inklusive der Rolle der Verfahrensbeteiligten - Insolvenzplanverfahren, Eigenverwaltung, Schutzschirmverfahren - Stabilisierungs- und Restrukturierungsrahmen - Besonderheiten bei der Insolvenz von GmbH & Co.KG. - Steuern innerhalb und außerhalb der Regelinsolvenz Ausführlich werden die Fragen erörtert, vor denen Unternehmen in der Insolvenz stehen: Wie wird die Zahlungsunfähigkeit ermittelt, wie wird ein Überschuldungsstatut erstellt, wann droht Zahlungsunfähigkeit, wie läuft ein Regelinsolvenzverfahren ab, wer ist an diesem Verfahren beteiligt oder wann werden besondere Insolvenzverfahren, wie Eigenverwaltung oder Schutzschirmverfahren, in Anspruch zu nehmen sein. Für die Qualität der praxisorientierten Inhalte stehen Autoren aus dem Berufsstand, die sich durch langjährige Erfahrung in der Sanierungs- und Insolvenzbegleitung auszeichnen. Der Band Sanierung und Insolvenz ist Teil der WPH Edition. Diese setzt sich aus einem Hauptband und 7 speziellen Themenbänden zusammen. Jeder Band ist ein in sich abgeschlossenes Werk. Die WPH Edition richtet sich an Prüfer, Berater und Spezialisten in Unternehmen. , Bremsbeläge > Bremsen & Bremsenteile , Auflage: 2., aktualisierte Auflage 2022, Erscheinungsjahr: 202204, Produktform: Leinen, Titel der Reihe: IDW WPH Edition##, Redaktion: Institut der Wirtschaftsprüfer, Auflage: 22002, Auflage/Ausgabe: 2., aktualisierte Auflage 2022, Seitenzahl/Blattzahl: 621, Keyword: IDW S 6; onzept; SanInsFoG; aßnahmen; WPH Edition; Sanierung; Zahlungsunfähigkeit; S 6, Fachschema: Betriebswirtschaft - Betriebswirtschaftslehre~Gesellschaftsrecht~Handelsrecht~Insolvenz - Insolvenzrecht~International (Recht)~Internationales Recht~Business / Management~Management~Öffentliche Hand~Öffentliche Verwaltung~Verwaltung / Öffentliche Verwaltung~Rechnungslegung~Sanierung (wirtschaftlich)~Wirtschaftsprüfung - Wirtschaftsprüfer~Wirtschaftsgesetz~Wirtschaftsrecht~Unternehmensberatung - Unternehmensberater, Fachkategorie: Buchführung, Rechnungswesen, Controlling~Finanzberichterstattung, Rechnungslegung, externes Rechnungswesen~Unternehmensberatung und Subventionen~Betriebswirtschaftslehre, allgemein, Region: Deutschland, Warengruppe: HC/Betriebswirtschaft, Fachkategorie: Insolvenzrecht: außergerichtliche Verfahren, Thema: Verstehen, Text Sprache: ger, Seitenanzahl: IX, Seitenanzahl: 621, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Idw-Verlag GmbH, Verlag: Idw-Verlag GmbH, Verlag: IDW Verlag GmbH, Länge: 223, Breite: 156, Höhe: 31, Gewicht: 744, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger EAN: 9783802120695, Zusatzprodukt EAN: 9783802125645, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0020, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,99,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wann 13b UStG?
Die Frage "Wann 13b UStG?" bezieht sich auf die Anwendung des § 13b des Umsatzsteuergesetzes (UStG) in Deutschland. Diese Regelung betrifft die Umkehr der Steuerschuldnerschaft bei bestimmten Bauleistungen, um die Umsatzsteuerhinterziehung in der Baubranche zu bekämpfen. Gemäß § 13b UStG wird die Umsatzsteuerschuld bei Bauleistungen auf den Leistungsempfänger verlagert, wenn dieser ein Unternehmer ist. Dies bedeutet, dass der Leistungsempfänger die Umsatzsteuer direkt an das Finanzamt abführen muss, anstatt dass der leistende Unternehmer dies tut. Die Anwendung des § 13b UStG ist unter anderem bei Bauleistungen wie der Erstellung, Instandsetzung, Instandhaltung, Änderung oder Beseitigung von Bauwerken relevant. Es gibt jedoch auch Ausnahmen und Besonderheiten, die bei der Anwendung dieser Regelung berücksichtigt werden müssen. In der Praxis ist es wichtig, die Voraussetzungen und Folgen des § 13b UStG genau zu kennen, um mögliche Steuerfallen zu vermeiden. Es empfiehlt sich **
-
Ist und Sollversteuerung UStG?
Ist und Sollversteuerung sind zwei unterschiedliche Besteuerungsmethoden gemäß dem Umsatzsteuergesetz (UStG) in Deutschland. Bei der Istversteuerung wird die Umsatzsteuer erst fällig, wenn die Rechnung bezahlt wurde, während bei der Sollversteuerung die Umsatzsteuer bereits mit Ausstellung der Rechnung an das Finanzamt abgeführt werden muss. Die Wahl zwischen Ist- und Sollversteuerung hängt von der Höhe des Umsatzes und der Art des Unternehmens ab. Kleinunternehmer können in der Regel die Istversteuerung nutzen, während größere Unternehmen oft zur Sollversteuerung verpflichtet sind. Die Sollversteuerung bietet den Vorteil, dass die Umsatzsteuer bereits bei Rechnungsstellung eingenommen wird und somit eine bessere Liquiditätsplanung ermöglicht. Bei der Istversteuerung hingegen kann es zu Zahlungsverzögerungen kommen, da die Umsatzsteuer erst bei Zahlung des Kunden fällig wird. Es ist wichtig, die jeweiligen Voraussetzungen und Auswirkungen der Ist- und Sollversteuerung zu prüfen, um die für das Unternehmen günstigste Besteuerungsm **
-
Wann gilt 13b UStG?
Die Regelung des § 13b UStG tritt in Kraft, wenn ein ausländischer Unternehmer in Deutschland steuerpflichtige Umsätze erbringt. In diesem Fall muss der Leistungsempfänger die Umsatzsteuer auf die erhaltene Leistung selbst abführen, anstatt dass der ausländische Unternehmer dies tut. Dies dient dazu, sicherzustellen, dass die Umsatzsteuer auch tatsächlich in Deutschland gezahlt wird. Die Regelung gilt insbesondere für Bauleistungen, aber auch für andere Dienstleistungen, die in Deutschland erbracht werden. Es ist wichtig, die Vorschriften des § 13b UStG genau zu beachten, um mögliche Steuerrisiken zu vermeiden. **
-
Welche Leistungen sind 13b UStG?
Die Leistungen gemäß § 13b UStG beziehen sich auf die sogenannten "Baugewerbeleistungen". Dabei handelt es sich um bestimmte Bauleistungen, die von Unternehmern erbracht werden, die im Inland oder im Ausland ansässig sind. Diese Leistungen unterliegen der sogenannten reverse-charge Regelung, bei der der Leistungsempfänger die Umsatzsteuer schuldet. Zu den Leistungen, die unter § 13b UStG fallen, gehören unter anderem Bauleistungen, die im Zusammenhang mit einem Grundstück stehen, wie zum Beispiel Bau, Instandhaltung, Instandsetzung, Änderung oder Beseitigung von Bauwerken. Es ist wichtig, die genauen Bestimmungen des § 13b UStG zu beachten, um sicherzustellen, dass die Umsatzsteuer korrekt abgeführt wird. **
Ähnliche Suchbegriffe für UStG
-
Aquagart 50m x 1m Abdeckvlies selbstklebend 140 g/m2 Selbsthaftendes Malervlies und Treppenvlies als Bodenschutz für Renovierung, Tapezieren, SanierungAQUAGART selbstklebendes Abdeckvlies 140 g/m2 – 1 × 25 m Saugfähiges Malervlies und Treppenvlies aus 100 % Polyester mit selbstklebender, wasserundurchlässiger LDPE-Folie – 25 m2 Abdeckfläche für Renovierungen, Malerarbeiten,91,80 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Aquagart 125m x 1m Abdeckvlies selbstklebend 140 g/m2 Selbsthaftendes Malervlies und Treppenvlies als Bodenschutz für Renovierung, Tapezieren, SanierungAQUAGART selbstklebendes Abdeckvlies 140 g/m2 – 1 × 25 m Saugfähiges Malervlies und Treppenvlies aus 100 % Polyester mit selbstklebender, wasserundurchlässiger LDPE-Folie – 25 m2 Abdeckfläche für Renovierungen, Malerarbeiten,214,00 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Aquagart 175m x 1m Abdeckvlies selbstklebend 140 g/m2 Selbsthaftendes Malervlies und Treppenvlies als Bodenschutz für Renovierung, Tapezieren, SanierungAQUAGART selbstklebendes Abdeckvlies 140 g/m2 – 1 × 25 m Saugfähiges Malervlies und Treppenvlies aus 100 % Polyester mit selbstklebender, wasserundurchlässiger LDPE-Folie – 25 m2 Abdeckfläche für Renovierungen, Malerarbeiten,297,00 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Aquagart 200m x 1m Abdeckvlies selbstklebend 140 g/m2 Selbsthaftendes Malervlies und Treppenvlies als Bodenschutz für Renovierung, Tapezieren, SanierungAQUAGART selbstklebendes Abdeckvlies 140 g/m2 – 1 × 25 m Saugfähiges Malervlies und Treppenvlies aus 100 % Polyester mit selbstklebender, wasserundurchlässiger LDPE-Folie – 25 m2 Abdeckfläche für Renovierungen, Malerarbeiten,334,00 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Wann ist man Unternehmer UStG?
Wann ist man Unternehmer UStG? Gemäß dem Umsatzsteuergesetz (UStG) gilt man als Unternehmer, wenn man eine gewerbliche oder selbstständige Tätigkeit ausübt, die auf Dauer angelegt ist und Einnahmen erzielt. Dabei spielt es keine Rolle, ob die Tätigkeit hauptberuflich oder nebenberuflich ausgeübt wird. Zudem muss man als Unternehmer UStG die Umsatzsteuer auf seine erbrachten Leistungen ausweisen und an das Finanzamt abführen. Es ist wichtig, sich über die steuerlichen Pflichten und Regelungen für Unternehmer im UStG zu informieren, um rechtliche Konsequenzen zu vermeiden. **
-
Wann Rechnung nach 13b UStG?
Die Regelung nach § 13b UStG betrifft die sogenannte Reverse-Charge-Verfahren, bei dem der Leistungsempfänger die Umsatzsteuer schuldet. Diese Regelung kommt zum Beispiel bei Bauleistungen, Metalllieferungen oder Telekommunikationsdienstleistungen zur Anwendung. Die Rechnung nach § 13b UStG muss vom Leistungsempfänger ausgestellt werden, da er die Umsatzsteuer schuldet. Es ist wichtig, dass die Rechnung alle erforderlichen Angaben gemäß § 14 UStG enthält, um den Vorsteuerabzug geltend machen zu können. Die Rechnung sollte zeitnah nach Erhalt der Leistung ausgestellt werden, um mögliche Verzögerungen bei der Vorsteuererstattung zu vermeiden. Es ist ratsam, sich bei Fragen zur Rechnungsstellung nach § 13b UStG an einen Steuerberater oder Fachexperten zu wenden. **
-
Wann wird 13b UStG angewendet?
Der § 13b UStG wird angewendet, wenn es um die umsatzsteuerliche Behandlung von bestimmten Leistungen im Zusammenhang mit dem Bau von Immobilien geht. Konkret betrifft dies Bauleistungen, die an ein Unternehmen erbracht werden, das selbst Bauleistungen erbringt. In solchen Fällen muss der Leistungsempfänger die Umsatzsteuer auf die erhaltenen Bauleistungen selbst berechnen und abführen. Diese Regelung dient dazu, Steuerhinterziehung und -umgehung im Baugewerbe zu bekämpfen. Unternehmen müssen daher bei der Beauftragung von Bauleistungen prüfen, ob der § 13b UStG anwendbar ist. **
-
Was bedeutet der 13b UStG?
Der § 13b UStG bezieht sich auf die sogenannte "Reverse-Charge-Regelung" in Deutschland. Diese Regelung besagt, dass bei bestimmten Dienstleistungen, die von einem ausländischen Unternehmen an ein inländisches Unternehmen erbracht werden, die Umsatzsteuerschuld auf das inländische Unternehmen übergeht. Das bedeutet, dass das inländische Unternehmen die Umsatzsteuer selbst berechnen und abführen muss, anstatt dass das ausländische Unternehmen dies tut. Diese Regelung soll Steuerhinterziehung und -umgehung verhindern. Unternehmen müssen daher bei grenzüberschreitenden Dienstleistungen genau prüfen, ob die Reverse-Charge-Regelung anwendbar ist. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.